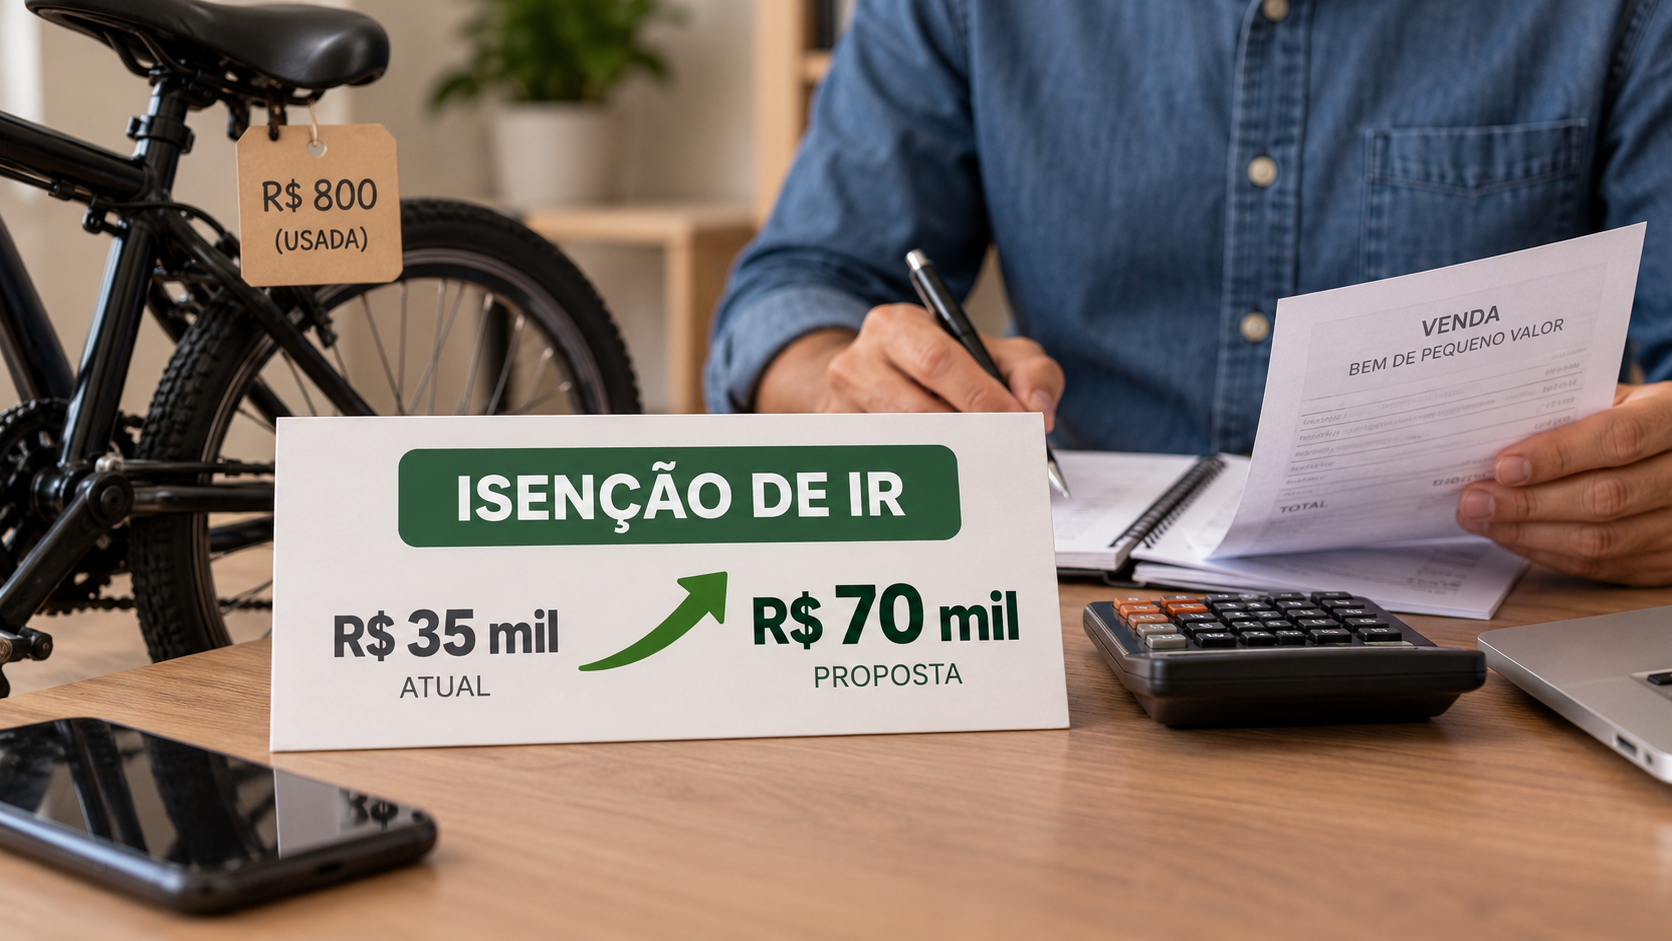
Uma proposta em análise na Câmara dos Deputados pode alterar o limite usado para definir a isenção do Imposto de Renda na venda de bens de pequeno valor. O texto prevê a elevação do parâmetro atual, de R$ 35 mil, para R$ 70 mil.
Na prática, a mudança ampliaria a faixa de valor considerada para operações que podem ficar fora da cobrança do imposto. A medida está voltada a vendas ocasionais de bens e depende do avanço da proposta no Congresso para produzir efeitos.
O que está previsto na proposta
O projeto estabelece uma nova referência para a análise das vendas de bens de pequeno valor. O limite, que hoje é de R$ 35 mil, passaria a ser de R$ 70 mil caso a iniciativa seja aprovada.
A atualização representaria a duplicação do valor utilizado como marco para a isenção. Com isso, uma venda enquadrada na regra poderia permanecer dentro da faixa sem cobrança do Imposto de Renda até o novo teto previsto.
A proposta trata especificamente do valor que separa as operações de menor expressão daquelas que podem gerar obrigação tributária. O foco, portanto, não é criar uma regra geral para qualquer venda, mas revisar o parâmetro aplicado às operações de pequeno valor.
Como funciona o limite atual
O limite de R$ 35 mil é utilizado como referência para a isenção relacionada à venda de bens. Quando o valor da operação está dentro desse parâmetro, a transação pode ser alcançada pela dispensa prevista na legislação do Imposto de Renda.
O projeto pretende atualizar esse marco para R$ 70 mil. A alteração modificaria a faixa de valor considerada para esse tipo de operação e reduziria o número de vendas que poderiam ficar acima do limite atualmente adotado.
A mudança proposta está relacionada ao tratamento tributário de vendas ocasionais. O debate considera o valor total da operação como elemento central para definir se a venda permanece dentro da faixa de isenção prevista para bens de pequeno valor.
Impacto para quem vende bens ocasionalmente
Se o texto avançar e for aprovado, pessoas que realizarem vendas de bens por valores de até R$ 70 mil poderão ser beneficiadas pela nova referência, conforme as condições estabelecidas na proposta.
O efeito principal seria a ampliação da faixa de operações que podem ser enquadradas na isenção. Uma venda que ultrapasse R$ 35 mil, mas permaneça dentro de R$ 70 mil, deixaria de estar acima do parâmetro atualmente utilizado.
Isso não significa que toda venda de bem até R$ 70 mil ficaria automaticamente livre de qualquer obrigação relacionada ao Imposto de Renda. O alcance da medida dependerá do texto aprovado e da forma como a nova regra for incorporada à legislação.
Também é necessário distinguir o valor da venda das demais informações que possam ser exigidas na declaração do contribuinte. A proposta em análise tem como objeto a atualização do limite de isenção, sem alterar, por si só, todas as regras de declaração e apuração do imposto.
Por que o valor é relevante
O parâmetro monetário define a fronteira entre as operações consideradas de pequeno valor e aquelas que podem ficar sujeitas à incidência do imposto. Como o limite atual é de R$ 35 mil, qualquer atualização modifica o alcance prático da regra.
Ao propor R$ 70 mil, o projeto amplia de forma significativa a faixa considerada para a isenção. O novo valor passa a abranger operações que, pelo critério atual, ficam fora do limite de R$ 35 mil.
A discussão na Câmara, portanto, está concentrada na adequação do valor de referência. O texto busca fazer com que a regra de isenção passe a considerar um limite mais elevado para as vendas de bens de pequeno valor.
Tramitação e aplicação da mudança
A proposta ainda está em análise na Câmara dos Deputados. Enquanto não houver aprovação e conclusão do processo legislativo, continua valendo o limite atualmente previsto para esse tipo de operação.
Para que a nova faixa seja aplicada, o projeto precisa avançar na tramitação e ser convertido em norma válida. Até que isso ocorra, a previsão de R$ 70 mil permanece como uma alteração em discussão.
O texto também precisará ser considerado em sua redação final, caso seja aprovado. Eventuais mudanças durante a tramitação podem afetar o alcance, as condições e a forma de aplicação do novo limite.
O que pode mudar na prática
A principal alteração seria a passagem do limite de R$ 35 mil para R$ 70 mil. O novo teto poderia alcançar vendas de bens que atualmente superam a faixa de pequeno valor, mas que ainda estariam dentro do limite proposto.
Para os contribuintes, o ponto central será verificar o valor da operação e as regras vigentes no momento da venda e da declaração. Enquanto a proposta não for aprovada, a referência permanece em R$ 35 mil.
O projeto não representa uma mudança automática nas declarações já realizadas nem altera, neste momento, as obrigações previstas para os contribuintes. Sua eventual aplicação dependerá da aprovação da medida e da entrada em vigor da nova regra.
A análise da Câmara trata, assim, de uma atualização do marco utilizado para a isenção do Imposto de Renda em vendas de bens de pequeno valor. O resultado da tramitação definirá se o limite será mantido em R$ 35 mil ou elevado para R$ 70 mil.
Fonte: Agência Câmara de Notícias.