Uma proposta em análise na Câmara dos Deputados pretende mudar a forma como despesas educacionais de pessoas autistas são consideradas na declaração do Imposto de Renda. O texto prevê que esses gastos possam ser deduzidos integralmente da base de cálculo do tributo, sem ficar submetidos ao limite geral aplicado às despesas com educação.
A medida alcançaria os gastos realizados pelo próprio contribuinte autista e também aqueles feitos por responsáveis com a educação de dependentes autistas, conforme a situação declarada no Imposto de Renda. A proposta ainda está em tramitação e, portanto, não altera as regras atualmente utilizadas pelos contribuintes.
O que está previsto no projeto
O ponto central do texto é criar um tratamento específico para as despesas educacionais relacionadas a pessoas autistas. Pela proposta, o valor efetivamente gasto com esse tipo de educação poderia ser abatido de forma integral na declaração anual, desde que atendidas as exigências previstas para a comprovação da despesa.
Na prática, a mudança retiraria esses gastos da mesma lógica aplicada às demais despesas educacionais. Hoje, a dedução desse tipo de despesa obedece a um limite estabelecido pela legislação do Imposto de Renda. O projeto busca impedir que o teto geral reduza o valor que pode ser considerado no cálculo do tributo quando o custo educacional de uma pessoa autista superar esse limite.
A proposta não representa, neste momento, uma alteração imediata na declaração. Para que a nova regra passe a valer, o texto ainda precisa avançar no processo legislativo e ser aprovado conforme as etapas previstas para projetos dessa natureza.
Como funciona a mudança em discussão
O sistema atual permite a dedução de determinadas despesas com educação, mas estabelece um limite para o abatimento. Quando o contribuinte ultrapassa esse valor, a parcela excedente não pode ser usada da mesma forma para reduzir a base de cálculo do Imposto de Renda.
O projeto cria uma exceção para as despesas educacionais de pessoas autistas. A intenção expressa na proposta é fazer com que o cálculo considere o custo integral desse atendimento educacional, sem aplicar a trava destinada às demais despesas da mesma categoria.
O tratamento previsto está relacionado exclusivamente aos gastos educacionais. A proposta, conforme a matéria da Câmara, não deve ser confundida com uma autorização geral para deduzir qualquer despesa associada ao autismo. O alcance mencionado no texto está ligado ao ensino e às despesas necessárias à educação da pessoa autista.
Quem seria alcançado
A medida seria relevante para contribuintes que tenham despesas educacionais próprias ou de dependentes autistas e que hoje encontrem dificuldade para aproveitar integralmente esses valores na declaração. O projeto considera a situação de pessoas autistas dentro da relação de dependência informada ao Fisco.
O enquadramento, no entanto, dependeria da aprovação da proposta e das regras que eventualmente forem definidas para sua aplicação. O texto em tramitação não muda, por si só, os procedimentos de declaração nem cria direito imediato ao abatimento integral.
Também seria necessário observar a documentação exigida para comprovar a despesa e a relação do gasto com a educação da pessoa autista. Como o projeto ainda está em análise, eventuais detalhes operacionais poderão ser definidos durante a tramitação legislativa ou em regulamentação posterior, caso a medida seja aprovada.
Diferença entre dedução integral e restituição
A dedução ocorre antes do cálculo final do imposto devido. Ela reduz a base sobre a qual o tributo é calculado, observadas as regras do modelo de declaração escolhido e os demais critérios previstos na legislação.
Por isso, a aprovação da proposta não significaria necessariamente que o contribuinte receberia de volta o mesmo valor gasto com educação. O efeito dependeria da renda tributável, das demais deduções, do imposto já recolhido e do resultado apurado na declaração.
A mudança discutida trata do reconhecimento da despesa para fins tributários. O valor efetivamente aproveitado por cada contribuinte dependeria da própria situação fiscal e das regras em vigor no ano da declaração.
Tramitação ainda não foi concluída
O projeto está em análise na Câmara dos Deputados. Antes de eventualmente se tornar uma nova regra do Imposto de Renda, a proposta deverá passar pelas etapas previstas no processo legislativo, que podem incluir análise em comissões, votação e exame pelas duas Casas do Congresso Nacional, conforme o andamento definido para a matéria.
O texto ainda pode ser alterado durante a tramitação. Mudanças podem atingir o alcance da dedução, os gastos abrangidos, os documentos necessários e a data a partir da qual uma eventual nova regra seria aplicada.
Até que haja aprovação definitiva, sanção e entrada em vigor de uma norma, permanecem válidas as regras atuais do Imposto de Renda. Contribuintes não devem alterar a forma de preencher a declaração com base apenas na existência do projeto.
Por que a proposta altera o debate sobre a declaração
A discussão desloca o foco da dedução educacional para a diferença entre o limite geral e o custo efetivamente suportado pelas famílias. O texto parte da ideia de que despesas educacionais de pessoas autistas podem exigir tratamento tributário próprio dentro da declaração.
Com a mudança, o cálculo deixaria de considerar apenas o teto comum das despesas com educação e passaria a levar em conta o valor integral dos gastos enquadrados na proposta. O projeto, portanto, não elimina a necessidade de comprovar os pagamentos nem transforma automaticamente toda despesa relacionada ao autismo em dedutível.
A definição exata dos critérios dependerá do conteúdo final aprovado pelo Congresso. Enquanto a tramitação não for concluída, a proposta deve ser tratada como uma possibilidade em discussão, e não como uma regra já disponível para uso no Imposto de Renda.
Fonte: Agência Câmara de Notícias.
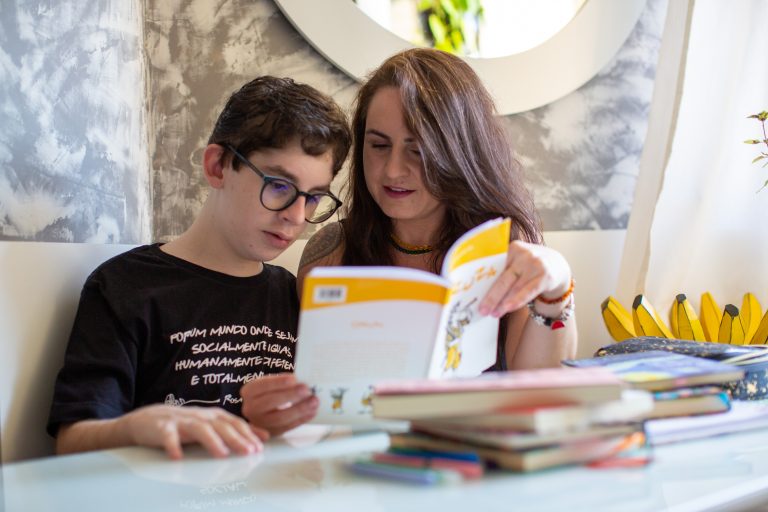
Foto: Fabio Rodrigues-Pozzebom/Agência Brasil.