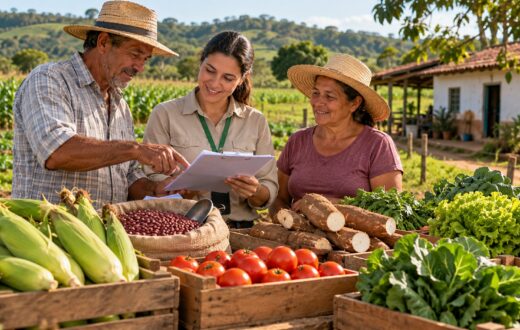
Uma nova lei alterou as regras do seguro rural e ampliou os benefícios associados à proteção contratada por produtores. A mudança reorganiza o funcionamento do mecanismo usado para reduzir os efeitos financeiros de perdas na atividade do campo.
As alterações foram divulgadas pela Agência Câmara de Notícias e alcançam a estrutura das apólices rurais, os benefícios vinculados à contratação e as condições previstas para a proteção da produção. A legislação passa a oferecer um novo enquadramento para o seguro rural dentro das políticas voltadas ao setor.
O seguro rural é utilizado para proteger atividades produtivas contra prejuízos que podem comprometer o resultado de uma safra ou de outras operações realizadas no campo. Com a mudança legal, a cobertura prevista para os produtores passa a seguir regras atualizadas.
O que muda com a nova legislação
A principal alteração está na reorganização das regras relacionadas ao seguro rural. A nova lei amplia os benefícios que podem estar associados às apólices e modifica a forma como a proteção é apresentada aos produtores.
Na prática, o texto estabelece uma base legal mais abrangente para a contratação do seguro rural. A medida considera as diferentes necessidades da atividade produtiva e permite que a proteção seja estruturada de acordo com os riscos presentes no campo.
A legislação também atualiza os critérios que orientam a relação entre a contratação do seguro e os benefícios previstos para o produtor. Esses elementos passam a fazer parte de um conjunto de regras reorganizado pela norma.
Proteção contra perdas na atividade rural
A produção agropecuária está sujeita a perdas que podem afetar diretamente a renda do produtor. O seguro rural funciona como um instrumento de proteção financeira diante de situações que comprometam o desempenho da atividade segurada.
Com a atualização, a legislação amplia as possibilidades de proteção previstas para o setor. O objetivo é permitir que o seguro acompanhe de maneira mais adequada as características da produção e os diferentes riscos que podem atingir o trabalho no campo.
A nova configuração não elimina a necessidade de observar as condições de cada contrato. A extensão da cobertura, os eventos protegidos, os limites de indenização e as obrigações das partes continuam vinculados ao conteúdo da apólice contratada.
Benefícios vinculados às apólices
Além da cobertura principal, a nova lei trata dos benefícios associados ao seguro rural. A ampliação desse conjunto permite que a proteção contratada seja considerada de forma mais ampla, sem ficar restrita apenas ao pagamento de indenizações por perdas.
O alcance desses benefícios depende das regras aplicáveis e das condições estabelecidas nos contratos. Por isso, a contratação continua exigindo a análise das coberturas oferecidas, das situações previstas e dos procedimentos necessários para o reconhecimento de eventual prejuízo.
Para o produtor, a mudança representa a possibilidade de contar com uma estrutura legal atualizada no momento de avaliar a proteção da atividade. A escolha da apólice deve considerar o tipo de produção, os riscos envolvidos e as condições apresentadas pela seguradora.
Contratação exige atenção às condições do contrato
A alteração da lei não significa que todas as apólices terão as mesmas coberturas ou que qualquer perda será automaticamente indenizada. O seguro rural continua baseado nas condições definidas entre o produtor e a empresa responsável pela cobertura.
Antes de contratar, é necessário verificar quais eventos estão incluídos, quais situações podem limitar ou excluir a cobertura e quais documentos deverão ser apresentados em caso de sinistro. Também é importante observar os prazos e as exigências previstos no contrato.
As informações sobre a extensão da proteção devem estar disponíveis na proposta e na apólice. A leitura desses documentos permite identificar os riscos cobertos, os valores contratados e as responsabilidades atribuídas ao segurado.
Impacto para produtores
A atualização das regras amplia o espaço para que o seguro rural seja utilizado como instrumento de planejamento da produção. Ao contratar uma apólice, o produtor pode buscar reduzir a exposição financeira a perdas que afetem o resultado da atividade.
A medida também modifica o ambiente regulatório do setor ao reunir em uma legislação atualizada diferentes aspectos relacionados à proteção rural. Esse novo marco passa a orientar a oferta e a contratação dos produtos destinados aos produtores.
O efeito da mudança dependerá da aplicação das novas regras pelas instituições envolvidas e das condições efetivamente oferecidas no mercado. A lei estabelece as possibilidades de proteção, mas a contratação concreta continua sujeita às características de cada apólice.
Seguro rural como parte do planejamento
A contratação do seguro rural pode integrar o planejamento financeiro da atividade produtiva. Ao avaliar a cobertura disponível, o produtor precisa considerar o valor da produção, o nível de exposição a perdas e a capacidade de absorver eventuais prejuízos.
A nova legislação amplia as alternativas previstas para esse planejamento. Com mais benefícios associados ao seguro, o produtor passa a dispor de um instrumento legalmente estruturado para organizar a proteção da atividade.
Mesmo com a mudança, a decisão deve ser tomada a partir das condições específicas do contrato. A análise dos riscos, dos custos e das coberturas permanece necessária para verificar se a apólice atende às necessidades da produção.
Orientação para a contratação
O produtor interessado deve solicitar informações detalhadas sobre o produto oferecido e conferir se as condições estão de acordo com a legislação atualizada. A proposta deve apresentar os principais elementos da contratação antes da assinatura.
Também é recomendável guardar a apólice, os comprovantes e os documentos relacionados à atividade segurada. Em caso de perda, esses registros podem ser necessários para comunicar o evento e solicitar a análise da cobertura.
A nova lei amplia os instrumentos disponíveis para a proteção rural, mas a efetividade do seguro depende da combinação entre cobertura adequada, cumprimento das exigências contratuais e comunicação correta de eventuais prejuízos.
Fonte: Agência Câmara de Notícias. Foto: Getty Images.