Um projeto em tramitação na Câmara dos Deputados propõe tratamento penal específico para fraudes que provoquem descontos indevidos em folhas de pagamento. A medida tem como foco situações em que um lançamento é inserido sem autorização e reduz o valor que deveria ser recebido pelo trabalhador.
A proposta concentra a discussão na forma como a fraude é praticada: por meio da alteração ou do uso irregular da folha de pagamento para criar uma obrigação que não foi autorizada. Com isso, o desconto que aparece no contracheque deixa de ser analisado apenas como uma irregularidade administrativa ou financeira e passa a ser relacionado a uma conduta penal própria, conforme o texto em análise.
O lançamento que reduz a remuneração
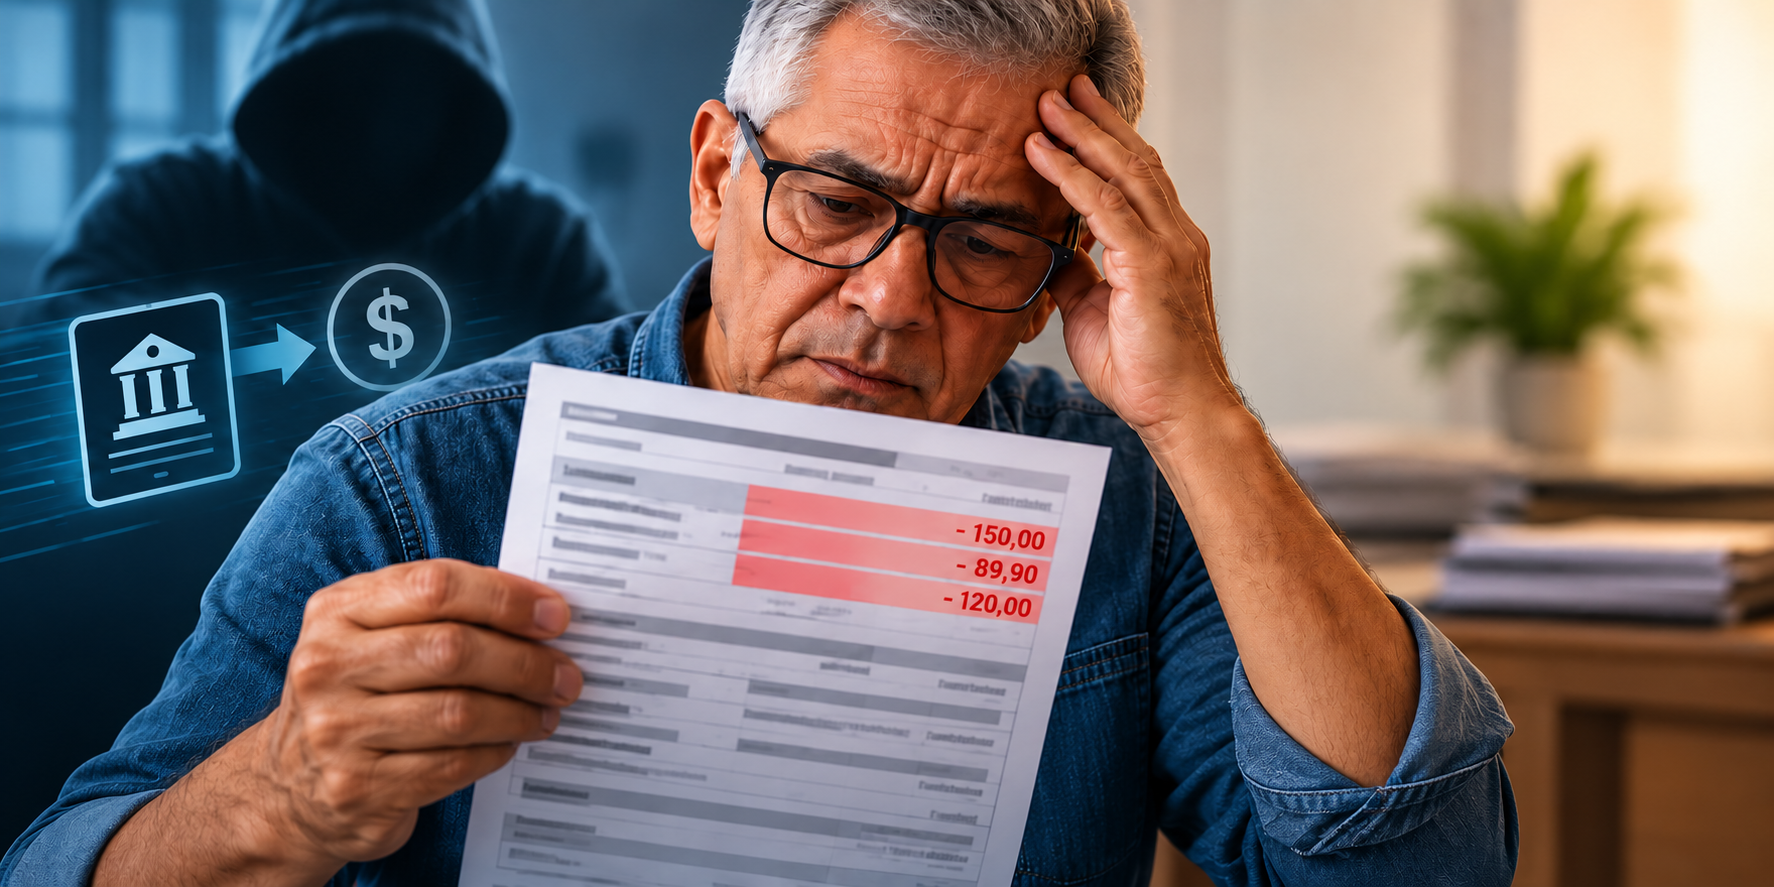
A folha de pagamento reúne as informações usadas para calcular a remuneração de cada trabalhador. Nela são registrados o valor devido, os descontos aplicáveis e o total líquido a ser pago. Quando uma rubrica é inserida sem autorização, o resultado é a diminuição do pagamento que chega ao empregado.
É esse tipo de ocorrência que está no centro do projeto. O texto trata da inclusão fraudulenta de descontos e da utilização da folha para retirar parte da remuneração sem que exista consentimento válido do trabalhador. A proposta, portanto, não se volta ao simples registro contábil de um valor, mas à criação artificial de um desconto com impacto direto no salário.
O contracheque funciona, nesse contexto, como o documento em que a redução se torna visível. A fraude pode ser identificada pela presença de um lançamento que não corresponde a uma autorização do trabalhador. A medida discutida na Câmara procura dar enquadramento próprio à conduta relacionada à inserção desse registro.
Autorização é o ponto central
O elemento principal do projeto é a ausência de autorização para o desconto. A proposta relaciona a validade do lançamento à manifestação do trabalhador, de modo que a redução da remuneração não seja criada unilateralmente por meio do processamento da folha.
Esse recorte diferencia o desconto questionado no projeto de outras deduções que podem aparecer regularmente no pagamento. A discussão apresentada no texto está concentrada na fraude: um valor é lançado como se fosse devido, embora não tenha sido autorizado, e o salário líquido acaba reduzido.
Na prática, a análise do desconto depende da correspondência entre o que está registrado na folha e a autorização existente. Quando essa relação não existe e o lançamento é feito de maneira fraudulenta, a proposta prevê que a conduta seja tratada dentro de uma categoria penal específica.
Por que a folha aparece no texto
A folha de pagamento é o ponto de passagem entre o cálculo da remuneração e o pagamento efetivo. Qualquer alteração feita nessa etapa pode modificar o valor recebido pelo trabalhador, mesmo que o salário-base permaneça aparentemente inalterado.
O projeto leva em consideração justamente essa etapa do processamento. Em vez de tratar apenas do dinheiro que deixou de ser pago, o texto mira a ação de inserir ou fazer inserir um desconto falso no registro que determina a remuneração final.
Essa abordagem coloca o procedimento de elaboração da folha no centro da responsabilização. A fraude não ocorre somente no momento em que o pagamento é efetivado. Ela também pode estar na criação do registro que permite a retirada indevida de parte do salário.
Ao estabelecer uma previsão própria, a proposta busca relacionar a punição à maneira como o desconto foi produzido. O foco deixa de ser apenas o prejuízo financeiro e passa a incluir a manipulação do documento ou do sistema utilizado para calcular o pagamento.
Impacto sobre o valor líquido
O desconto indevido afeta diretamente o valor líquido da remuneração, que é a quantia efetivamente recebida depois das deduções registradas na folha. Mesmo quando o salário contratado não é alterado, um lançamento fraudulento pode fazer com que o trabalhador receba menos do que deveria.
Por essa razão, a proposta trata a folha como instrumento capaz de produzir uma redução concreta no pagamento. A inclusão de uma rubrica não autorizada interfere no resultado final do cálculo e pode comprometer a quantia disponível ao trabalhador.
O texto em análise não desloca o centro da discussão para qualquer divergência sobre o contracheque. O objeto é o desconto criado por fraude. A resposta prevista está ligada à conduta de utilizar a folha para registrar uma obrigação inexistente ou não autorizada.
Tratamento penal específico
A principal mudança discutida é a criação de uma resposta penal direcionada a esse tipo de fraude. Atualmente, uma conduta pode ser analisada a partir das circunstâncias do caso e das regras aplicáveis aos fatos. O projeto pretende estabelecer uma referência própria para a manipulação da folha com o objetivo de reduzir a remuneração.
Com a previsão específica, a identificação da conduta passaria a considerar o lançamento fraudulento, a falta de autorização e o efeito produzido sobre o pagamento. A proposta procura, assim, descrever de maneira direta a situação em que alguém interfere na folha para fazer aparecer um desconto que não deveria existir.
A discussão ainda ocorre no âmbito legislativo. O projeto precisa seguir a tramitação prevista para propostas dessa natureza antes que qualquer mudança passe a integrar a legislação. A análise parlamentar é a etapa em que o texto pode ser examinado e deliberado conforme as regras da Câmara dos Deputados.
O que está em discussão
O debate provocado pela proposta envolve a proteção da remuneração desde o momento em que ela é processada. O trabalhador não seria protegido apenas contra a falta de pagamento, mas também contra a criação de registros falsos capazes de diminuir o valor devido.
O projeto também coloca em evidência a responsabilidade sobre as informações que compõem a folha. A autorização para um desconto e a correspondência entre o registro e a obrigação são apresentadas como elementos relevantes para distinguir uma dedução regular de uma fraude.
O enquadramento próprio não elimina a necessidade de verificar as circunstâncias de cada caso. A existência de um desconto no contracheque, por si só, não informa como ele foi lançado nem se houve autorização. A proposta trata da situação em que a redução decorre de uma inserção fraudulenta.
Essa distinção é importante porque a folha pode conter diferentes tipos de descontos. O foco do texto está naqueles que são criados ou incluídos de forma indevida para reduzir o pagamento, e não em qualquer lançamento que provoque alteração no valor líquido.
Próximas etapas
Enquanto estiver em tramitação, o projeto será submetido à análise legislativa conforme o rito aplicável. O conteúdo poderá ser examinado no processo de discussão da Câmara, antes de eventual deliberação sobre a mudança proposta.
Até que haja aprovação e entrada em vigor de uma nova regra, a proposta não altera, por si só, o tratamento jurídico dos descontos em folha. O texto representa uma iniciativa legislativa voltada a criar uma previsão penal específica para a fraude praticada por meio do processamento da remuneração.
O ponto central da matéria é a tentativa de separar o desconto autorizado do lançamento fraudulento. Ao levar a conduta para uma previsão penal própria, o projeto busca dar tratamento definido ao uso da folha de pagamento para reduzir, sem consentimento, o valor recebido pelo trabalhador.
Fonte: Agência Câmara de Notícias.